Algorithmische Optimierung des Familienkapitals
Courcef kombiniert DCA-Glättung (Dollar-Cost Averaging) mit Vorhersagemodellen, um Ihre Investitionen über einen längeren Zeitraum zu verteilen, ohne dass Sie die Märkte täglich überwachen müssen.
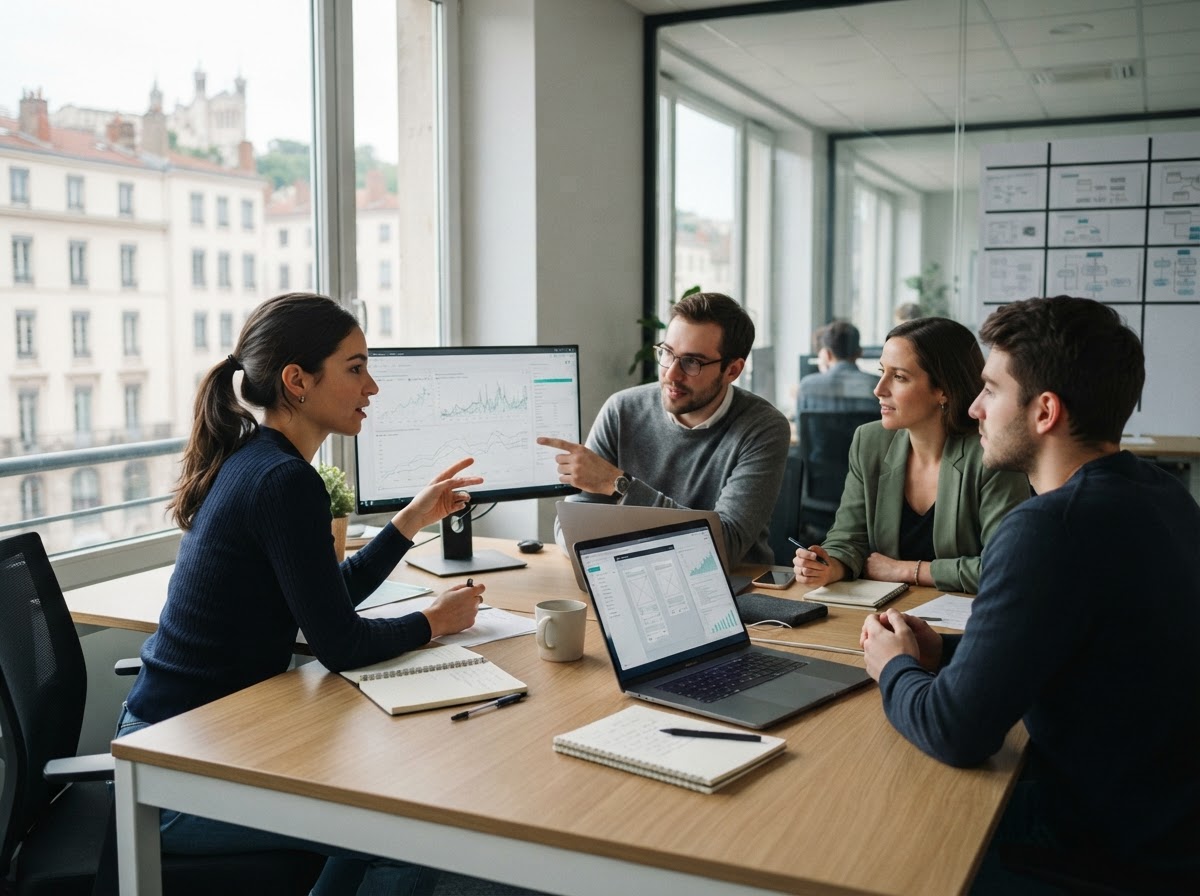
Dashboard-Übersicht
Unser Ansatz
Courcef wurde für Familien entwickelt, die ihr Kapital über einen Zeitraum von zehn bis zwanzig Jahren vermehren möchten, ohne Finanzmarktspezialisten zu werden. Die Methode basiert auf zwei einfachen Prinzipien: der Verteilung der Einträge über die Zeit und der Anpassung des Zeitplans durch Datenanalyse.
Konkret verarbeitet eine prädiktive Analyse-Engine kontinuierliche Marktzeitreihen und identifiziert Fenster, in denen das Risiko-Chancen-Verhältnis statistisch gesehen günstiger ist, ohne jemals eine garantierte Rendite zu versprechen.
Die Beobachtung
Wenn Sie Kapital auf einmal investieren, sind Sie einem Timing-Risiko ausgesetzt: Ein Marktrückgang unmittelbar nach dem Einstieg kann sich nachhaltig auf die Performance und das empfundene Stressniveau auswirken. Umgekehrt führt das Warten auf den „perfekten Moment“ oft dazu, dass man nie investiert.
Durch die DCA-Glättung wird die Investition in mehrere regelmäßige Tranchen aufgeteilt. Courcef verfeinert diese Methode, indem es die Größe und den Zeitpunkt der Tranchen auf der Grundlage von Volatilitätsindikatoren anpasst, anstatt einem festen Zeitplan zu folgen, der die Marktbedingungen nicht berücksichtigt.
Exposure im Verhältnis zum Timing-Risiko bei identischem Anlagehorizont. Vereinfachte Darstellung, ohne Gebühren und Steuern.
Die Methodik
Jede Komponente des Systems spielt eine spezifische Rolle bei der Reduzierung des Timing-Risikos und der langfristigen Wahrung der Investitionsdisziplin.
Die Engine verarbeitet kontinuierlich Marktdaten (Volatilität, Volumina, Korrelationen), um die Wahrscheinlichkeit günstiger Einstiegsbedingungen über einen kurzen Zeitraum abzuschätzen.
Die Ausführung der Investitionstranchen erfolgt nach einem durch den Algorithmus angepassten Zeitplan, ohne manuelles Eingreifen und ohne emotionale Entscheidungen zum Zeitpunkt der Bestellung.
Die zeitliche Verteilung verringert die Auswirkungen eines schlecht positionierten Einstiegs und glättet automatisch den durchschnittlichen Kaufpreis über die Laufzeit des Plans.
Jeder Plan wird von Prognosen begleitet, die auf historischen Szenarien basieren und deren Annahmen und Einschränkungen ohne Leistungsversprechen dargelegt werden.
Betrieb
Die Transparenz des Prozesses ermöglicht es Ihnen, jede Ausführungsentscheidung nachzuvollziehen, ohne technische Indikatoren selbst interpretieren zu müssen.
Preis-, Volumen- und Volatilitätsindikatoren werden in Echtzeit aus mehreren Marktquellen gesammelt und normalisiert.
Ein statistisches Modell bewertet die Wahrscheinlichkeit günstiger Bedingungen in den folgenden Tagen auf der Grundlage von in historischen Daten beobachteten Mustern.
Größe und Zeitpunkt jeder Tranche werden im Rahmen des definierten Plans angepasst und weichen nie vom geplanten Gesamtbetrag ab.
Die Allokation wird regelmäßig überprüft, um weiterhin mit dem ursprünglich angegebenen Horizont und Risikoprofil übereinzustimmen.
Anwendungsfälle
Ein Plan mit regelmäßigen Zahlungen über einen Zeitraum von fünfzehn bis zwanzig Jahren, wobei die Raten an die Marktvolatilität und nicht an einen festen Zeitplan angepasst werden. Ziel ist es, die Lücke zwischen dem durchschnittlichen Einstiegspreis und Markttiefs zu verringern, ohne den Haushalten eine aktive Überwachung aufzuerlegen.
Die Prognosen beziehen historische günstige und ungünstige Szenarien ein, um eine realistische Spanne statt eines Einzelwerts darzustellen.
Beispiel für einen Altersvorsorgeplan
Bei Kapital zur Finanzierung von Studien über einen Zeitraum von acht bis zwölf Jahren befürwortet das System eine schrittweise Reduzierung des Risikos mit zunehmender Fälligkeit, indem das Engagement in den volatilsten Vermögenswerten verschärft wird.
Eltern behalten monatlich den Überblick über die aktuelle Allokation, ohne selbst zwischen den Anlageklassen wechseln zu müssen.
Beispiel eines Bildungsfonds
Technische Fragen
Persönliche und finanzielle Daten werden bei der Übertragung und Speicherung verschlüsselt. Der Kontozugriff basiert auf einer starken Authentifizierung und die Auftragsausführungsabläufe sind von den Analysesystemen getrennt, um Fehlerquellen zu begrenzen.
Das Modell basiert auf Volatilitätsindikatoren und statistischen Mustern, die über einen langen Zeitraum beobachtet wurden. Ziel ist es nicht, einen genauen Preis vorherzusagen, sondern die relative Wahrscheinlichkeit günstiger Markteintrittsbedingungen innerhalb der Grenzen einer Marktmodellierung abzuschätzen.
Die anfallenden Gebühren (Servicemanagement, Auftragsausführung, mögliche Maklergebühren Dritter) werden vor der Umsetzung eines Plans in den Vertragsunterlagen aufgeführt, sodass jeder Haushalt die Auswirkungen auf die Nettoleistung abschätzen kann.
Die Liquidität hängt von den im Plan gewählten Anlageinstrumenten ab. Bei der Festlegung des Anlageprofils werden Auszahlungsbedingungen, Bearbeitungszeiten und mögliche Strafen für bestimmte Medien festgelegt.
Eine erste Analyse ermöglicht es, einen Betrag, einen Horizont und ein Risikoprofil zu definieren, bevor ein automatisierter Plan umgesetzt wird. Zum jetzigen Zeitpunkt besteht keine Verpflichtung, sich zu verpflichten.